

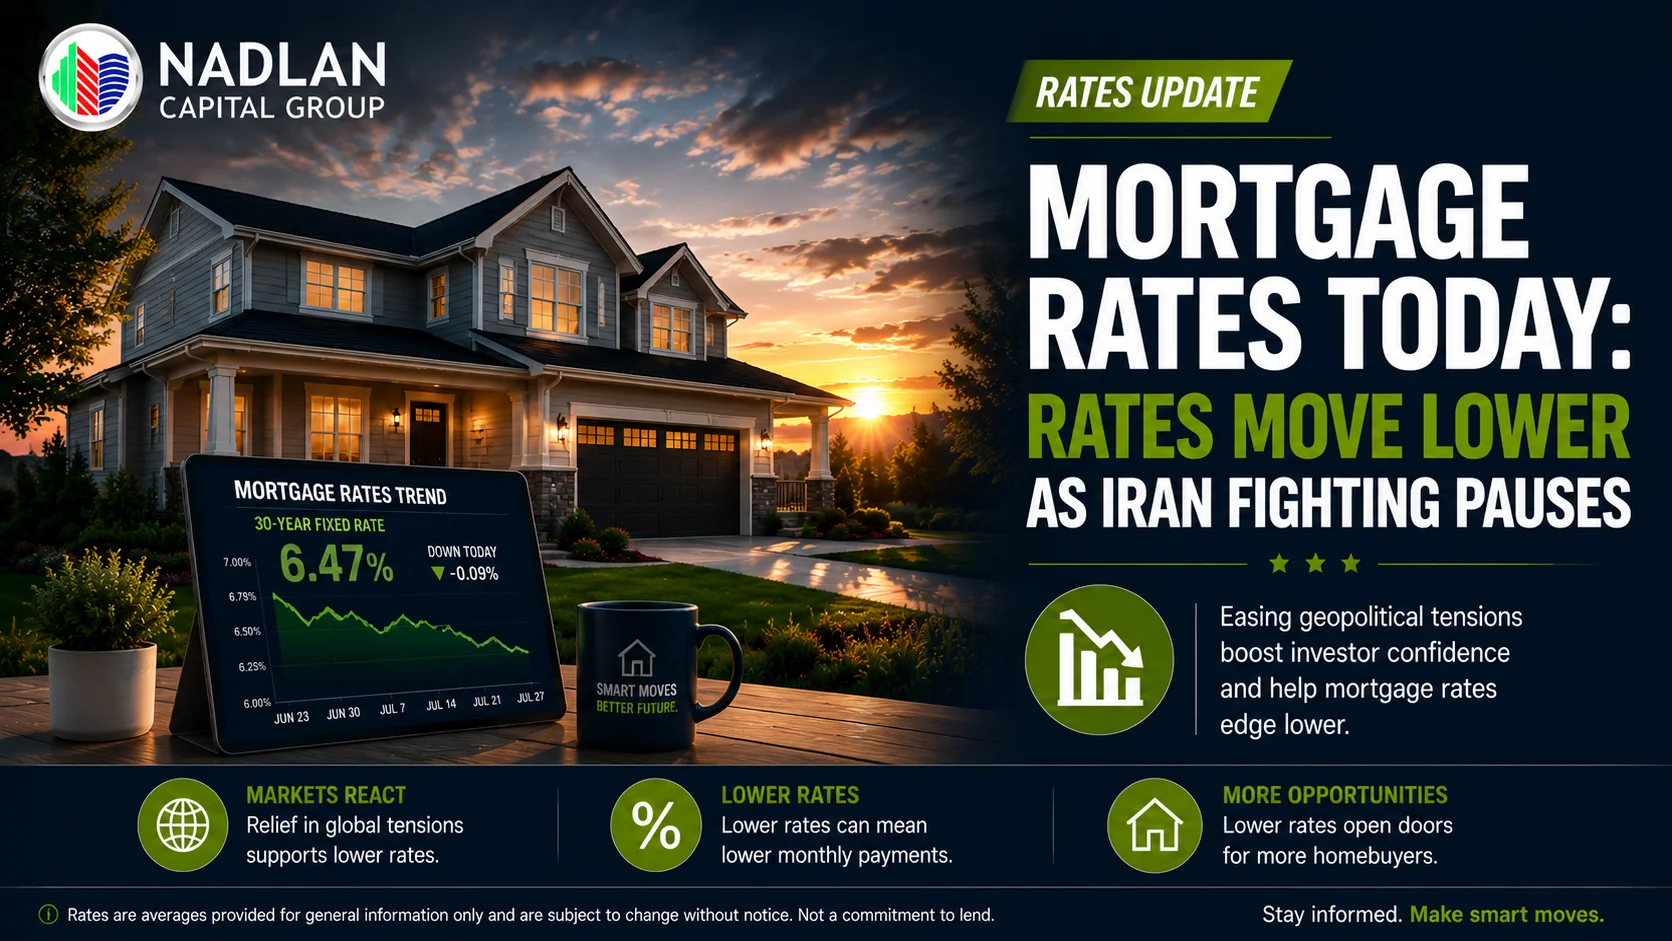
De hypotheekrente daalde op 28 juli 2026, nadat een tijdelijke staakt-de-gevechten met Iran de onrust op de markt had weggenomen. Als u de rentes vorige week zag stijgen, kan deze verschuiving van invloed zijn op uw volgende stappen. In deze update krijgt u een duidelijk beeld van wat de huidige hypotheekrente betekent voor uw plannen om een huis te kopen of uw hypotheek te herfinancieren.
Actuele hypotheekrentes: wat u vandaag moet weten
De hypotheekrentes van 28 juli 2026 brachten goed nieuws voor kopers en investeerders. Na een week van stijgende kosten bewogen de rentes zich in een gunstigere richting. De vaste hypotheekrente voor 30 jaar daalde naar 6.62%, wat wat ademruimte biedt voor diegenen die van plan zijn de markt te betreden of bestaande leningen te herfinancieren.
Hieronder ziet u hoe de cijfers eruitzien voor hypotheken voor de aankoop van een woning:
-
30-jarige hypotheek met vaste rente: 6.62%
-
20-jarige hypotheek met vaste rente: 6.51%
-
15-jarige hypotheek met vaste rente: 5.98%
-
5/1 variabele hypotheekrente (ARM): 6.46%
-
7/1 ARM: 6.41%
-
VA-hypotheek met een looptijd van 30 jaar: 5.94%
-
VA-hypotheek met een looptijd van 15 jaar: 5.48%
Uw uiteindelijke rente is afhankelijk van verschillende factoren, waaronder uw kredietprofiel, de hoogte van uw aanbetaling, de locatie van de woning en de kredietverstrekker die u kiest. Hier maakt samenwerken met ervaren professionals het verschil.
Rentetarieven voor herfinanciering in juli 2026: een nadere blik
De rentetarieven voor herfinanciering in juli 2026 bleven voor de meeste leningtypen iets hoger dan de rentetarieven voor aankoop. Als u overweegt uw hypotheek te herfinancieren, vindt u hier de gemiddelde tarieven van vandaag:
-
30-jarige vaste rente herfinanciering: 6.73%
-
20-jarige vaste rente herfinanciering: 6.66%
-
15-jarige vaste rente herfinanciering: 6.08%
-
5/1 ARM-herfinanciering: 6.74%
-
7/1 ARM-herfinanciering: 6.42%
-
VA-herfinanciering met een looptijd van 30 jaar: 5.99%
-
VA-herfinanciering met een looptijd van 15 jaar: 5.66%
Het verschil tussen de rente op een hypotheek en de rente op een herfinanciering kan variëren afhankelijk van de marktomstandigheden. Door goed geïnformeerd te blijven, kunt u uw beslissingen beter timen.
Inzicht in de daling van de hypotheekrente
Deze daling van de hypotheekrente kwam doordat de financiële markten reageerden op de afgenomen spanningen in het Midden-Oosten. Wanneer geopolitieke zorgen afnemen, passen beleggers vaak hun posities aan, wat de obligatierentes en vervolgens de hypotheekprijzen kan beïnvloeden.
De wereldwijde impact op hypotheekrentes is reëel en het is belangrijk om die te begrijpen. Wanneer de onzekerheid toeneemt, zoeken beleggers hun heil in veiligere activa zoals staatsobligaties. Wanneer die onzekerheid afneemt, kan het tegenovergestelde gebeuren. Dit verband tussen wereldwijde gebeurtenissen en uw leenkosten is een van de redenen waarom rentes dagelijks kunnen veranderen.
Naast geopolitieke factoren zijn er nog verschillende elementen die de analyse van de hypotheekmarkt beïnvloeden :
-
Inflatietrends en hun invloed op de koopkracht
-
Energieprijzen en hun gevolgen voor de economie
-
Beleidsbeslissingen van de Federal Reserve en renteaanpassingen
-
De algehele economische gezondheid, zowel nationaal als internationaal.
Waarom de 30-jarige hypotheek met vaste rente nog steeds populair is
Voor veel kopers, met name degenen die nieuw zijn op de Amerikaanse vastgoedmarkt, biedt een hypotheek met een vaste rente van 30 jaar voorspelbaarheid en beheersbare maandelijkse betalingen. Met een gemiddelde rente van momenteel 6.62% worden uw betalingen over 360 maanden gespreid, waardoor uw maandelijkse verplichtingen lager blijven dan bij kortere looptijden.
Het nadeel? Je betaalt meer rente over de looptijd van de lening. Maar voor buitenlandse investeerders die een vastgoedportefeuille in de VS opbouwen of starters die zich op de markt vestigen, kan de stabiliteit de moeite waard zijn.
Hypotheken met een looptijd van 15 jaar: snellere vermogensopbouw, hogere maandelijkse betalingen
De hypotheekrente met een vaste looptijd van 15 jaar bedraagt 5.98%, wat lager is dan de rente voor een looptijd van 30 jaar. Met deze optie bouw je sneller eigen vermogen op en bespaar je op de lange termijn aanzienlijk op rentekosten.
Het nadeel is de hogere maandelijkse betaling, omdat je de lening in de helft van de tijd aflost. Voor investeerders met een sterke cashflow of voor degenen die sneller eigenaar van een woning willen worden, kan dit een uitstekende keuze zijn.
Hypotheken met vaste versus variabele rente
Bij een hypotheek met een vaste rente blijft uw rente gedurende de gehele looptijd van de lening gelijk. U weet precies wat u elke maand betaalt, wat budgetteren en langetermijnplanning vereenvoudigt.
Hypotheken met variabele rente (ARMs) beginnen met een vaste periode voordat de rente kan veranderen. Een 7/1 ARM, bijvoorbeeld, behoudt zeven jaar lang dezelfde rente en past deze vervolgens jaarlijks aan op basis van de marktomstandigheden.
Een hypotheek met variabele rente kan een goede optie zijn als u van plan bent te verkopen of te herfinancieren voordat de aanpassingsperiode ingaat. Er zijn echter wel risico's aan verbonden, aangezien toekomstige betalingen kunnen stijgen als de rente toeneemt.
Hoe u in juli 2026 een betere hypotheekrente kunt krijgen
Hoewel de marktomstandigheden de basis vormen voor de huidige hypotheekrente , kunt u uw individuele aanbiedingen nog steeds verbeteren. Zo doet u dat:
Bouw uw kredietprofiel op
Een goede kredietscore opent deuren naar betere rentetarieven. Als je nieuw bent in het Amerikaanse kredietsysteem, begin dan vroeg met het opbouwen van je kredietgeschiedenis. Betaal je rekeningen op tijd, houd je kredietgebruik laag en controleer je kredietrapporten regelmatig.
Verhoog uw aanbetaling
Een hogere aanbetaling verlaagt het risico voor de kredietverstrekker en kan leiden tot betere leningsvoorwaarden. Voor buitenlandse investeerders toont dit bovendien financiële stabiliteit en betrokkenheid bij de investering.
Verlaag uw maandelijkse schulden.
Geldverstrekkers kijken naar uw schuld-inkomstenverhouding. Door uw maandelijkse schulden te verlagen, verbetert u deze verhouding en wordt u een aantrekkelijkere kredietnemer.
Vergelijk meerdere kredietverstrekkers
De rente op een hypotheek verschilt per kredietverstrekker. Door verschillende aanbiedingen te vergelijken, kunt u duizenden euro's besparen gedurende de looptijd van uw lening. Nadlan Capital Group kan u hierbij helpen door u in contact te brengen met concurrerende opties die zijn afgestemd op uw situatie.
Wat buitenlandse investeerders moeten weten
Het betreden van de Amerikaanse hypotheekmarkt als buitenlandse investeerder brengt unieke uitdagingen met zich mee. De documentatievereisten verschillen, de verwachtingen ten aanzien van de aanbetaling kunnen hoger liggen en het begrijpen van het proces kan overweldigend lijken.
Bij Nadlan Capital Group zijn we gespecialiseerd in het helpen van internationale kopers bij het verkrijgen van financiering voor Amerikaans vastgoed. We begrijpen uw vragen en de obstakels waar u tegenaan loopt, omdat we dagelijks met investeerders zoals u werken.
Een van onze klanten uit Singapore vertelde onlangs: "Dankzij de samenwerking met Nadlan Capital Group verliep het hele hypotheekproces overzichtelijk en gemakkelijk. Ze legden alles uit in begrijpelijke taal en hielpen me bij het verkrijgen van financiering voor mijn eerste beleggingspand in de VS."
Vooruitblik: De vooruitzichten voor de hypotheekmarkt
Deskundigen verwachten dat de rente gedurende de rest van 2026 rond de 6% zal blijven. Toekomstige ontwikkelingen zullen afhangen van de inflatietrends, het beleid van de Federal Reserve en de bredere economische omstandigheden.
Voor kopers en investeerders betekent dit dat ze goed geïnformeerd moeten blijven en klaar moeten staan om te handelen wanneer de omstandigheden aansluiten bij hun doelstellingen. Wachten op het 'perfecte' tarief kan betekenen dat ze goede kansen missen, terwijl overhaast handelen zonder gedegen analyse tot spijt kan leiden.
Uw volgende stappen
Of u nu voor het eerst een huis koopt of een ervaren vastgoedinvesteerder bent, inzicht in de huidige hypotheekmarkt helpt u om weloverwogen beslissingen te nemen.
Dit is wat u vervolgens moet doen:
-
Bekijk je financiële situatie en bepaal welk maandbedrag binnen je budget past.
-
Controleer uw kredietscore en neem indien nodig stappen om deze te verbeteren.
-
Onderzoek verschillende soorten leningen om te ontdekken wat het beste aansluit bij jouw planning en doelen.
-
Kom in contact met hypotheekspecialisten die uw unieke situatie begrijpen.
Bent u een buitenlandse investeerder of nieuw in de Amerikaanse vastgoedfinanciering? Nadlan Capital Group staat voor u klaar. Wij maken complexe zaken eenvoudig en bieden persoonlijke ondersteuning van aanvraag tot afsluiting.
De hypotheekrentes van 28 juli 2026 lieten een positieve ontwikkeling zien, maar het grotere plaatje is belangrijker dan de cijfers van één dag. Met de juiste voorbereiding en deskundige begeleiding kunt u succesvol door deze markt navigeren en de vastgoedportefeuille opbouwen die u voor ogen hebt.
Bent u klaar om uw financieringsmogelijkheden te verkennen? Neem vandaag nog contact op met Nadlan Capital Group . Wij staan klaar om uw vragen te beantwoorden, uw opties uit te leggen en u te helpen vol vertrouwen de volgende stap te zetten.
Veelgestelde Vragen / FAQ
Wat was de oorzaak van de daling van de hypotheekrente op 28 juli 2026?
De hypotheekrente daalde doordat een tijdelijke staakt-het-gevechten met Iran de onrust op de markt wegnam. Wanneer de geopolitieke spanningen afnemen, passen beleggers vaak hun posities in obligaties en andere activa aan, wat de hypotheekrente kan beïnvloeden. De rente blijft echter verbonden met bredere factoren, waaronder inflatietrends, het beleid van de Federal Reserve en de algemene economische omstandigheden.
Moet ik kiezen voor een hypotheek met een vaste rente van 30 jaar of 15 jaar?
Een hypotheek met een vaste rente van 30 jaar biedt lagere maandelijkse betalingen, gespreid over een langere periode, waardoor het gemakkelijker is om in aanmerking te komen en de cashflow te beheren. Een hypotheek met een vaste rente van 15 jaar heeft een lagere rente en bouwt sneller eigen vermogen op, maar vereist hogere maandelijkse betalingen. Uw keuze hangt af van uw budget, uw langetermijndoelen en hoe snel u uw woning volledig in eigendom wilt hebben.
Hoe kunnen buitenlandse investeerders betere hypotheekrentes krijgen in de VS?
Buitenlandse investeerders kunnen hun kansen verbeteren door een sterk Amerikaans kredietprofiel op te bouwen, hun aanbetaling te verhogen, hun schuldenlast te verlagen en aanbiedingen van meerdere kredietverstrekkers te vergelijken. Samenwerken met een hypotheekadviseur die gespecialiseerd is in financiering voor buitenlanders, zoals Nadlan Capital Group, kan u ook helpen bij het doorlopen van de documentatievereisten en het verkrijgen van concurrerende leningopties die zijn afgestemd op internationale kopers.
Wat is het verschil tussen een hypotheek met een vaste rente en een hypotheek met een variabele rente?
Een hypotheek met een vaste rente behoudt gedurende de gehele looptijd van de lening dezelfde rente, wat zorgt voor stabiele en voorspelbare betalingen. Een hypotheek met variabele rente (ARM) begint met een vaste periode, waarna de rente jaarlijks kan veranderen op basis van de marktomstandigheden. Een ARM kan een goede optie zijn als u van plan bent te verkopen of te herfinancieren vóór de aanpassingsperiode, maar er bestaat wel het risico van hogere toekomstige betalingen als de rente stijgt.
Zullen de hypotheekrentes in 2026 verder dalen?
De meeste prognoses suggereren dat de hypotheekrente tot het einde van 2026 rond de 6% zal blijven. Toekomstige dalingen zullen afhangen van een aanhoudende verbetering van de inflatie, het beleid van de Federal Reserve en de bredere economische stabiliteit. In plaats van te proberen de markt perfect te timen, kunt u zich beter richten op het vinden van een rente en leningstructuur die passen bij uw financiële doelen en situatie.